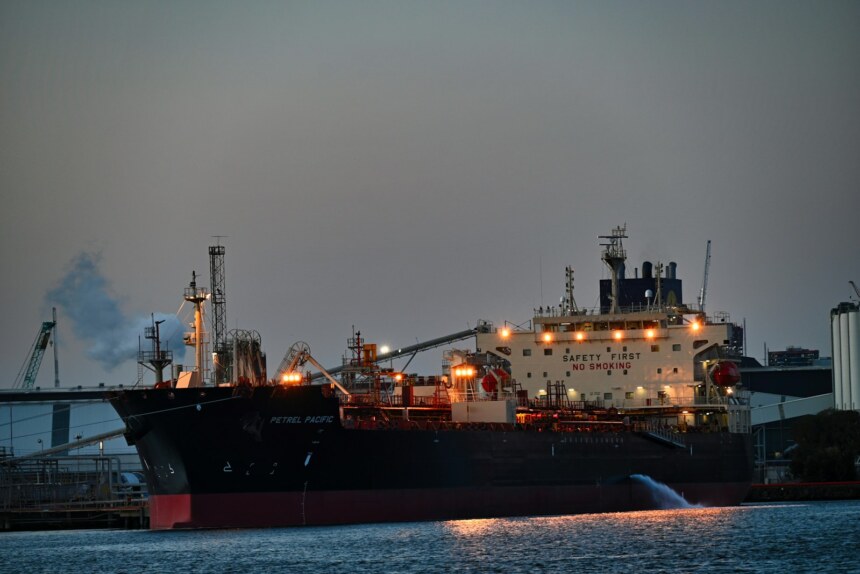


Aunque los volúmenes de crudo que atraviesan el estrecho de Ormuz se han recuperado en buena medida, conseguir un barco que los transporte se ha vuelto un problema para los compradores. Según informó OilPrice.com a partir de una entrevista de Bloomberg, la refinadora estatal india Hindustan Petroleum Corporation Limited (HPCL) tiene dificultades para contratar buques tanque que crucen el estrecho y recojan cargamentos del Golfo. Lo dijo su presidente, Vikas Kaushal, en una conversación realizada esta semana en Abu Dabi.
- Las palabras del presidente de HPCL
- Del contrato en el Golfo al mercado spot
- Transferencias de buque a buque y escasez de superpetroleros
- Por qué importa para el mercado global
- El costo del riesgo: fletes y seguros
- Qué esperar
- Qué implica para los refinadores asiáticos
- El papel de los armadores
- Fuentes consultadas
La situación revela un matiz importante del mercado: el cuello de botella ya no es solo el petróleo disponible, sino la logística. Con riesgos de seguridad en una vía marítima por la que, antes de la guerra, pasaba una parte considerable del comercio mundial de crudo, los armadores evalúan caso por caso si asumen el tránsito, y muchos prefieren no hacerlo.
Las palabras del presidente de HPCL
Kaushal fue directo al describir el problema:
«The main challenge has been hiring of ships.» (en español, «el principal desafío ha sido la contratación de buques»). — Vikas Kaushal, presidente de HPCL, a Bloomberg.
Y añadió un ejemplo de la incertidumbre que enfrentan los refinadores: «Sometimes the ship is contracted and then at the last minute the shipowner says I can’t do it,» es decir, a veces el barco está contratado y a último momento el armador dice que no puede hacerlo. Una cancelación tardía obliga a la refinadora a buscar un reemplazo en el mercado spot, con costos y plazos distintos a los previstos, y puede desordenar el programa de carga de las refinerías.
Del contrato en el Golfo al mercado spot
El reporte explica que, antes de la guerra, HPCL solía recoger cargamentos dentro del Golfo. Ahora ha pasado al mercado spot, con entrega directa en sus refinerías. Es un cambio relevante en términos operativos: en lugar de ir a cargar a la región de origen con sus propios fletamentos, la compañía contrata la entrega del producto puesto en destino, trasladando parte del riesgo y del costo al vendedor, pero pagando por ello una prima.
Los flujos de crudo del Golfo a través de Ormuz han vuelto a niveles cercanos a los previos a la guerra, de acuerdo con el artículo, pero la disponibilidad de buques es escasa. Esa combinación explica por qué el mercado físico sigue mostrando tensiones pese a que, en los mercados de futuros, el Brent bajó cerca de 12% en la semana.
Transferencias de buque a buque y escasez de superpetroleros
Un efecto secundario que destaca el reporte son las transferencias de carga de buque a buque (STS, por sus siglas en inglés) en el golfo de Omán. Esas operaciones mantienen ocupados durante semanas a los superpetroleros (VLCC) fuera del estrecho, lo que limita su disponibilidad en otras rutas. En la práctica, un cuello de botella en una región se traslada al resto del mercado de fletes.
Como resultado, las tarifas diarias de los buques Aframax y Suezmax se han disparado en medio de la escasez de superpetroleros. El flete añade millones de dólares a un solo cargamento, un costo que acaba trasladándose a los precios de los combustibles que pagan los consumidores finales en India y en otros mercados importadores.
Por qué importa para el mercado global
India es uno de los mayores importadores de crudo del mundo y una pieza clave en la demanda de barriles de distintas procedencias. Esta semana, Banca y Negocios reseñó que las entregas de crudo venezolano a India alcanzaron máximos de varios años en octubre según Kpler, algo que se explica en parte por los descuentos del crudo Merey y por la búsqueda de alternativas fuera del Golfo. Las dificultades de HPCL con el transporte desde el Golfo refuerzan el atractivo de proveedores del Atlántico.
Es una lectura de mercado y no un hecho confirmado en el reporte: el artículo no menciona a Venezuela, pero ilustra por qué los refinadores asiáticos diversifican sus fuentes cuando el costo y el riesgo logístico de una ruta aumentan. Para los productores de América Latina, esa diversificación abre una ventana de oportunidad, siempre que puedan ofrecer volúmenes fiables y condiciones competitivas.
El costo del riesgo: fletes y seguros
El precio de un barril de crudo entregado en una refinería es la suma del precio en origen, del flete, del seguro y de otros costos logísticos. Cuando una de esas partidas se multiplica, el efecto en el costo final puede ser comparable al de una variación de varios dólares en el precio del Brent. Por eso un episodio de escasez de buques puede encarecer los combustibles aunque los futuros de crudo bajen.
HPCL no es una excepción. Otras refinadoras de Asia y Europa enfrentan decisiones similares, y los navieros han aprendido a cobrar primas por rutas riesgosas. Mientras la seguridad en Ormuz no mejore de forma verificable, es previsible que esas primas persistan.
Qué esperar
Si un acuerdo diplomático lograra reabrir con seguridad la ruta, la disponibilidad de buques mejoraría y los fletes se normalizarían. Si los incidentes continúan, los refinadores seguirán pagando más y acudiendo al mercado spot. Conexión Petrolera dará seguimiento a los costos de transporte y a su efecto en los flujos de crudo hacia Asia y hacia el Atlántico.
Qué implica para los refinadores asiáticos
La experiencia de HPCL probablemente no es aislada. Cualquier refinadora que dependa de cargamentos del Golfo enfrenta el mismo dilema entre pagar primas más altas, aceptar mayor incertidumbre en los plazos o buscar crudo en otras regiones. Para una empresa estatal con obligaciones de abastecimiento interno, la previsibilidad es un valor central, y la cancelación de última hora de un buque puede obligarla a recurrir a reservas o a reprogramar la operación de sus plantas.
Esa lógica favorece contratos de más largo plazo con proveedores que ofrezcan entrega en destino, así como acuerdos con productores de rutas menos expuestas, como el Atlántico. Es una tendencia que los analistas del sector vienen señalando, aunque su magnitud dependerá de cuánto tiempo persistan los riesgos de seguridad.
El papel de los armadores
Los dueños de buques toman decisiones comerciales basadas en el riesgo asegurable. Si las aseguradoras elevan las primas de guerra o limitan la cobertura, un armador puede preferir rechazar un viaje aun después de haber comprometido el barco. Esa conducta, descrita por Kaushal, explica por qué la oferta de transporte puede contraerse más rápido que la oferta física de petróleo.
Fuentes consultadas
Elaborado con información de OilPrice.com (6 de noviembre), que cita a Bloomberg, y de la nota de Banca y Negocios sobre las exportaciones venezolanas a India.
Foto de portada: Enguerrand Photography / Unsplash.