

Shell ha acordado vender su participación de 16,67 % en el proyecto North West Shelf (NWS) de gas natural licuado (GNL), en Australia Occidental, a XRG, la empresa de inversión energética internacional de la Compañía Nacional de Petróleo de Abu Dabi (ADNOC). Según informó World Oil, la contraprestación base asciende a 1.450 millones de dólares, sujeta a los ajustes habituales, más un pago contingente vinculado a hitos cuyo monto no fue divulgado. Shell indicó en su comunicado que la finalización se espera en 2027 y que depende de aprobaciones regulatorias.
La transacción cierra un capítulo para Shell en uno de los proyectos de GNL más antiguos de Asia-Pacífico y, al mismo tiempo, abre una puerta a XRG en un mercado donde hasta ahora no tenía presencia. Para el sector del gas, es una muestra de cómo las grandes petroleras reordenan sus carteras: venden activos maduros y no operados para concentrar capital en proyectos donde tienen control y mayor potencial de crecimiento.
Qué se vende exactamente
El paquete comprende la participación no operada de Shell en el proyecto, junto con los activos upstream asociados, la infraestructura de gasoductos y de procesamiento intermedio, participaciones en títulos relacionados, acuerdos del proyecto, arreglos de suministro a compradores y las sociedades del proyecto NWS. Los compradores también asumirán las obligaciones de desmantelamiento y aportarán la garantía correspondiente, un detalle relevante, pues el cierre de instalaciones envejecidas representa un pasivo significativo en toda la industria.
La fecha efectiva de la operación es el 1 de enero de 2026, lo que implica que los resultados económicos del activo desde esa fecha se reconocerán al comprador una vez completada la transacción. El cierre, sin embargo, no ocurrirá hasta 2027, después de las aprobaciones de las autoridades competentes.
North West Shelf no es un solo proyecto, sino un conjunto de empresas conjuntas interconectadas en las que participan Woodside, Chevron, bp, Shell, MIMI y CNOOC. A medida que declina la producción de los campos originales, el complejo libera capacidad en la planta de gas de Karratha y evoluciona hacia un modelo que combina producción propia con procesamiento de gas de terceros mediante tarifas.
La explicación de Shell
El ejecutivo que encabezó el comunicado fue Cederic Cremers, presidente de gas integrado de Shell. Según World Oil, Cremers explicó que la venta «realiza valor de un activo maduro y no operado» al tiempo que NWS «transita hacia un modelo de procesamiento de terceros», y agregó que la compañía está orgullosa de su papel como socio fundador del proyecto. En el original en inglés, la última frase dice: «We are proud of the role we played as a founding partner in NWS».
La lógica es clara. Shell conserva su objetivo de aumentar las ventas de GNL entre 4 % y 5 % anual hasta 2030, pero prefiere hacerlo con proyectos que opera o con crecimiento más claro. En Australia mantiene la operación de QGC y de la unidad flotante Prelude, desarrolla el proyecto Crux y tiene participaciones en Arrow Energy y Gorgon. En 2023, además, vendió su participación en el proyecto Browse, que habría usado la infraestructura de NWS.
Lo que gana XRG
Para XRG, la compra representa su primera posición en el GNL australiano. El reporte de World Oil recuerda que ocurre un año después de que la empresa abandonara su intento de adquirir Santos, otra compañía australiana de gas. La nueva operación, de menor tamaño, ofrece una entrada con riesgo más acotado: una participación minoritaria en un activo con flujos de caja establecidos y contratos de suministro vigentes.
Para ADNOC, que busca ampliar su presencia internacional en gas y GNL, el activo aporta acceso a una infraestructura consolidada en un país que es uno de los principales exportadores de GNL del mundo. No es un cambio de control: Woodside continúa como operador del proyecto, de modo que las decisiones operativas seguirán en manos de la compañía australiana.
El contexto de mercado
La venta llega en un momento en que el mercado del gas sigue condicionado por las tensiones geopolíticas. Esta misma semana, un incendio en la plataforma noruega Visund retiró capacidad de exportación al mercado europeo, y la Agencia Internacional de Energía ha advertido que la escasez mundial de gas podría prolongarse hasta bien entrado 2027. En ese contexto, los activos de GNL con contratos firmes conservan valor estratégico, y los compradores con balances sólidos, como los fondos y empresas respaldados por estados del Golfo, aparecen como los más activos.
Que Shell acepte desprenderse de un activo en estas condiciones indica que, para la compañía, el capital liberado tiene un mejor uso alternativo. Con una cifra de 1.450 millones de dólares, la operación es significativa pero no transformadora para una empresa del tamaño de Shell; su principal efecto es de enfoque estratégico y no de liquidez.
Preguntas abiertas
Quedan varios puntos por aclarar. El primero es el monto del pago contingente, que dependerá de hitos aún no detallados. El segundo es el alcance de las aprobaciones regulatorias, que en Australia pueden incluir la revisión de inversiones extranjeras. El tercero es la manera en que se repartirán las obligaciones de desmantelamiento a lo largo de las décadas, un tema que ha cobrado importancia en las discusiones sobre el futuro de NWS.
Para América Latina, la operación ofrece una lectura indirecta pero útil: los inversores del Golfo continúan buscando activos de gas en todo el mundo, y la competencia por proyectos de GNL, desde Australia hasta el Atlántico, condiciona las oportunidades de países como Venezuela, que tienen reservas considerables de gas por desarrollar. Esa es una inferencia editorial y no un dato del reporte original.
Por qué importa para los compradores asiáticos
Los contratos de suministro asociados al proyecto abastecen a compradores de Asia, donde la demanda de gas sigue siendo la más dinámica del mundo. Un cambio de propietario en una participación minoritaria no altera los compromisos de entrega ya firmados, pero sí modifica el perfil de riesgo de quien está detrás del activo. Para los clientes, la llegada de un inversor respaldado por un Estado productor puede interpretarse como una señal de continuidad, aunque el reporte original no recoge opiniones de los compradores.
Para los competidores, en cambio, la operación recuerda que los activos maduros con contratos firmes encuentran compradores incluso en periodos de volatilidad. Es previsible que otras petroleras con participaciones similares evalúen ventas parecidas si las valoraciones se mantienen atractivas.
Un patrón en la industria
La venta se suma a una tendencia que las grandes compañías han seguido durante los últimos años: simplificar sus carteras, reducir la exposición a activos no operados y reorientar el capital hacia proyectos con retornos más claros. En el caso de Shell, el GNL sigue siendo una prioridad declarada, pero la empresa prefiere crecer donde controla el ritmo de inversión. Esa disciplina de capital es la explicación más plausible de la decisión, según los elementos que el propio comunicado y la cobertura de prensa ofrecen.
Fuentes consultadas
Elaborado con información de World Oil (3 de noviembre) y del comunicado de Shell. Contexto adicional en Woodside y la Agencia Internacional de Energía.
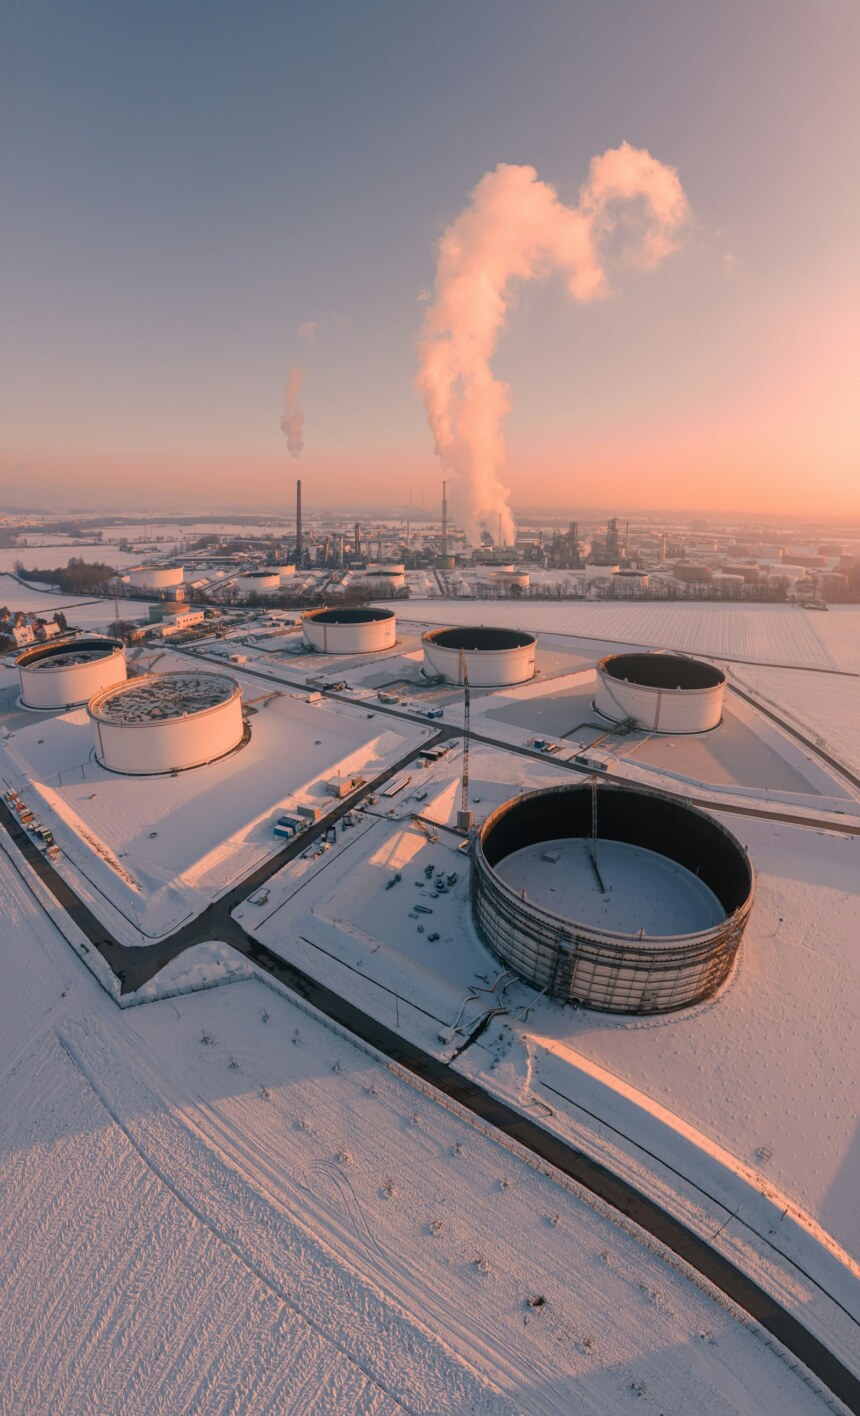
Foto de portada: Kay Mayer / Unsplash.