

El mercado petrolero vivió el miércoles 4 de noviembre una de sus sesiones más abruptas del año. Según reportó OilPrice.com, el crudo Brent retrocedió 8,94 dólares, es decir 8,6%, hasta ubicarse en 94,66 dólares por barril a la 1:06 p. m. (hora del Este de EE. UU.), su nivel más bajo desde el 4 de septiembre. El WTI, referencia estadounidense, cedió 8,01 dólares (8,3%) y cotizó en 88,08 dólares. Apenas el viernes anterior, el Brent había operado cerca de los 118 dólares, lo que ilustra la velocidad del giro: en cuatro jornadas el barril perdió una parte sustancial de la prima de riesgo que había acumulado durante octubre.
- La cifra de cierre y el contexto semanal
- Trump y Vance atribuyen la derrota a la guerra y a los precios
- Lo que dicen los analistas: entre la paz y la escalada
- El frente interno: reservas de calefacción y existencias de combustibles
- Flujos del Golfo: un recordatorio de la dependencia del estrecho de Ormuz
- Qué implica para los países exportadores, incluida Venezuela
- Lo que viene: un Congreso que asume en enero y un mercado pendiente de Irán
- Fuentes consultadas
El detonante inmediato fue político. Las elecciones legislativas de medio mandato celebradas el martes 3 de noviembre dejaron a los demócratas con el control de ambas cámaras del Congreso de Estados Unidos, un resultado que los operadores interpretaron como una señal de que la política de Washington hacia Irán podría moderarse, o al menos quedar sometida a mayor escrutinio parlamentario. En un mercado que había incorporado el riesgo de nuevas hostilidades en el Golfo Pérsico, cualquier indicio de desescalada se tradujo en liquidaciones masivas de posiciones largas.
La cifra de cierre y el contexto semanal
Otro despacho del mismo medio, publicado al día siguiente, precisó los valores de cierre de la sesión: el Brent perdió 8,98 dólares (8,7%) y se asentó en 94,62 dólares, mientras que el WTI cayó 7,97 dólares (8,3%) hasta 88,12 dólares. Ambos fueron los cierres más bajos desde el 31 de agosto. Las pequeñas diferencias con las cifras de media jornada son normales: los precios se mueven hasta el último minuto de negociación. Lo relevante es el orden de magnitud. De acuerdo con ese reporte, el Brent acumulaba una caída cercana a 18% en la semana, un descenso que borra buena parte del avance de octubre, mes en el que el crudo había registrado su cuarta ganancia mensual consecutiva.
Bloomberg, citado por OilPrice.com, atribuyó el colapso del miércoles a una fuerte liquidación en los futuros de crudo, con precios que se acercaban a territorio técnicamente sobrevendido. En otras palabras, el movimiento no solo reflejó una nueva lectura política, sino también el desarme acelerado de apuestas especulativas que se habían acumulado cuando el mercado descontaba una escalada inminente.
Trump y Vance atribuyen la derrota a la guerra y a los precios
Las primeras reacciones desde el oficialismo estadounidense apuntaron al costo económico del conflicto. El presidente Donald Trump afirmó la noche del martes a Fox News que la derrota republicana obedecía al precio de la gasolina. Su frase, tal como la reproduce el artículo, fue la siguiente:
«I think it’s the gasoline price» (en español, «creo que es el precio de la gasolina»). — Donald Trump, presidente de Estados Unidos, a Fox News.
El vicepresidente JD Vance fue más lejos en la red social X, donde sostuvo que la guerra fue la razón de las pérdidas legislativas y que cualquier conversación honesta sobre el camino a seguir debía comenzar por ese punto:
«any honest conversation about where we go from here must start there.» — JD Vance, vicepresidente de Estados Unidos, en X.
Estas declaraciones son relevantes para el mercado porque conectan directamente el precio del combustible con el rendimiento electoral. Si la Casa Blanca percibe que la guerra tiene un costo político, el incentivo para buscar una salida negociada aumenta. A la vez, el propio Trump había dicho al Financial Times que Washington no tenía planes inmediatos de atacar a Irán, y OilPrice.com recoge otra frase suya a ese medio, que los operadores leyeron en clave de acercamiento: «We seem to be getting everything we want» (algo así como «parece que estamos obteniendo todo lo que queremos»).
Lo que dicen los analistas: entre la paz y la escalada
Los especialistas consultados por el medio no coinciden en el desenlace. Dennis Kissler, de BOK Financial, señaló que el control demócrata del Congreso podría restringir el gasto militar estadounidense en la región y, con ello, acercar un acuerdo de paz. Carl Larry, de Enverus, advirtió en sentido contrario: una escalada en Irán podría producirse antes de cualquier resolución. Entre ambas lecturas se ubica la dificultad actual del mercado, que tiene que valorar un riesgo de dos colas: un acuerdo que libere la presión sobre los precios o un episodio militar que la reactive.
Del lado iraní, el líder supremo Mojtaba Khamenei sostuvo en un comunicado escrito que la hostilidad estadounidense persistirá sin importar qué partido ocupe el poder. El mismo día, los hutíes afirmaron haber apuntado al aeropuerto internacional Rey Jalid, en Riad, aunque las autoridades sauditas no confirmaron un ataque. Y un medio qatarí, Al-Jadeed, informó de avances en las conversaciones entre Washington y Teherán, algo que un alto funcionario iraní descartó. En conjunto, el panorama del miércoles muestra un mercado que se movió con decisión sobre señales todavía contradictorias.
El frente interno: reservas de calefacción y existencias de combustibles
El artículo incluye datos que ayudan a entender por qué el precio de los combustibles es un asunto político interno. El Departamento de Energía prestará 300.000 barriles de la Reserva de Petróleo para Calefacción del Noreste a cuatro empresas, casi un tercio de ese inventario, en un intento por contener los precios. El diésel había superado los 6,50 dólares por galón y los futuros de aceite para calefacción cayeron cerca de 7% en la sesión.
Las cifras de inventarios, citadas a partir de la Administración de Información de Energía (EIA), reflejan un mercado todavía ajustado en destilados: las existencias comerciales de crudo bajaron 900.000 barriles hasta 409,8 millones en la semana al 30 de octubre, un 4% por debajo del promedio de cinco años, mientras que las de destilados cayeron 3,6 millones de barriles y quedaron 13% por debajo de ese promedio. Esa brecha explica por qué el diésel, más que el crudo, es hoy el producto que más presiona al consumidor estadounidense.
Flujos del Golfo: un recordatorio de la dependencia del estrecho de Ormuz
Otro dato del reporte proviene de Vortexa: las exportaciones del Golfo de crudo, condensado y productos promediaron 17,1 millones de barriles diarios en octubre, frente a 18,9 millones en septiembre, aproximadamente tres cuartas partes de los niveles previos a la guerra. Esa recuperación parcial es la base sobre la que se mueve el mercado: los volúmenes han vuelto en buena medida, pero el riesgo de seguridad en la ruta marítima sigue condicionando la prima de precio. Para los productores fuera del Golfo, incluidos los latinoamericanos, el escenario implica una combinación de precios altos y alta volatilidad.
Qué implica para los países exportadores, incluida Venezuela
Una caída de este tamaño en un solo día no altera por sí sola los ingresos de un país, pero sí modifica las expectativas fiscales. A modo de referencia, el crudo venezolano Merey 16 promedió 93,75 dólares por barril en septiembre, según cifras reseñadas por Banca y Negocios a partir del informe mensual de la OPEP. Con el Brent ahora por debajo de 100 dólares, los diferenciales y el precio de realización de los crudos pesados vuelven a ser un factor clave para los planes de inversión y para las proyecciones de ingresos de los países que dependen de las exportaciones petroleras.
Esa lectura es una inferencia editorial y no una cifra confirmada por las fuentes: lo que los reportes documentan es la baja del Brent y del WTI, y lo que corresponde a cada productor dependerá de sus propios descuentos, contratos y volúmenes. Aun así, el episodio recuerda que los precios altos de los últimos meses estuvieron sostenidos en buena parte por factores geopolíticos y que, cuando esa prima se reduce, los fundamentos del mercado vuelven a pesar más.
Lo que viene: un Congreso que asume en enero y un mercado pendiente de Irán
El nuevo Congreso no tomará posesión hasta el 3 de enero, lo que deja a la administración actual casi dos meses de margen de maniobra, según uno de los analistas citados en un despacho paralelo de OilPrice.com. En ese lapso, las decisiones sobre Irán, las licencias a productores y las políticas de combustibles seguirán en manos del Ejecutivo. Un análisis posterior del mismo medio recoge que Eurasia Group redujo a 10% la probabilidad de un acuerdo negociado (desde 20%) y estimó en 60% la probabilidad de nuevos ataques estadounidenses, un recordatorio de que la baja del miércoles no implica por sí sola una tendencia.
Para los lectores del sector, la lección es doble. Por un lado, el petróleo sigue siendo muy sensible a la política exterior de Estados Unidos y a cualquier señal de negociación en el Golfo. Por otro, los datos de inventarios, de flujos de exportación y de producción seguirán siendo el ancla de los precios cuando la prima geopolítica se disipe. Conexión Petrolera continuará dando seguimiento a estos indicadores.
Fuentes consultadas
Este artículo se elaboró con información de OilPrice.com (4 de noviembre), OilPrice.com sobre el Brent a 100 dólares y OilPrice.com sobre el rebote del jueves, además de las estadísticas oficiales de la Administración de Información de Energía de EE. UU. y del reporte de Banca y Negocios sobre la producción venezolana en septiembre.
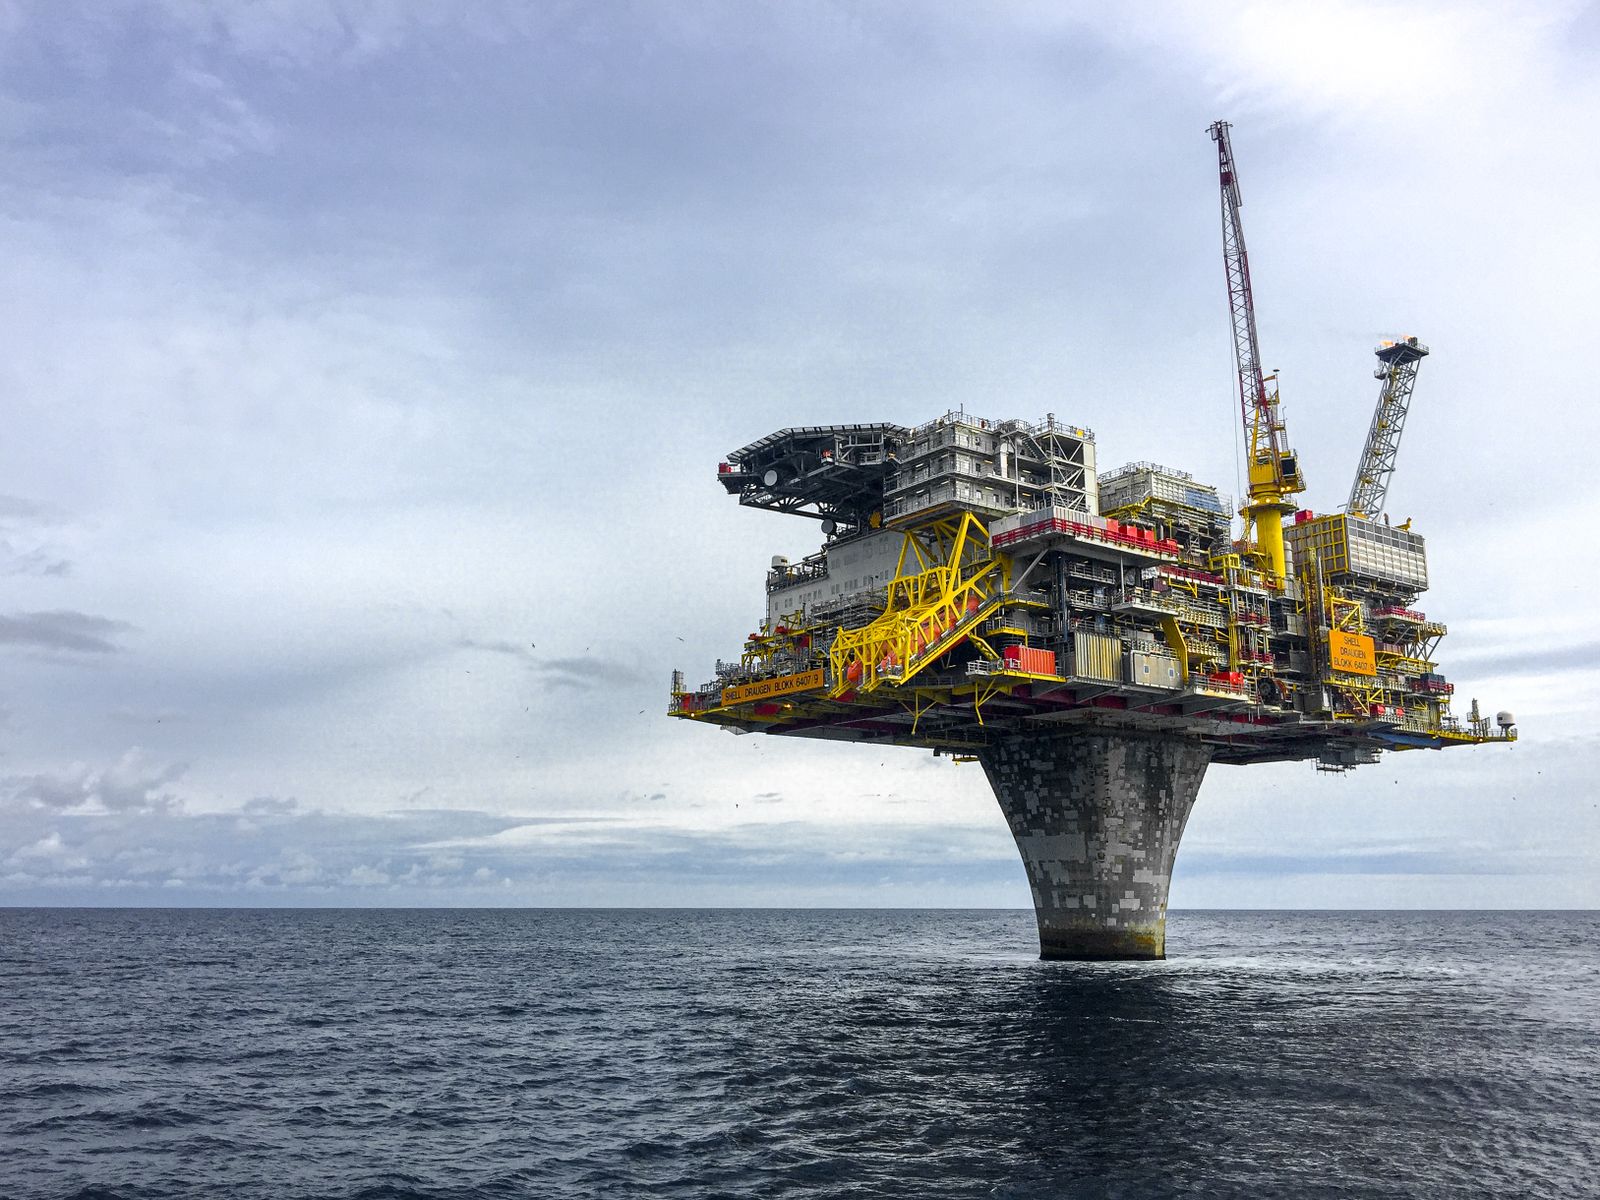
Foto de portada: Jeff Stapleton / Pexels.